Tạo mã AFL với AI Code Creator (Quant AI)
- 🇻🇳 Tiếng Việt
- 🇬🇧 English
- 🇰🇷 한국어
- 🇨🇳 中文
Giới thiệu Quant AI
Quant AI trong Metakit giúp bạn chuyển ý tưởng phân tích thành mã AFL nhanh hơn bằng cách mô tả yêu cầu bằng ngôn ngữ tự nhiên. Công cụ này phù hợp khi bạn muốn tạo code cho lọc cổ phiếu, backtest, chỉ báo hoặc một đoạn code đa mục đích để dùng cho nhiều tình huống.
Phiên bản hiện tại hỗ trợ tạo bốn loại code AFL:
- Tạo bộ lọc
- Tạo code backtest
- Tạo chỉ báo
- Tạo code đa mục đích, vừa dùng để lọc, vừa dùng để backtest và vừa dùng làm chỉ báo
Để sử dụng chức năng này, bạn cần là hội viên chuyên nghiệp trở lên.
Cách sử dụng 4 bước
Bước 1. Mở Quant AI trong Metakit
Trong Metakit, bạn chọn nút Quant AI để vào giao diện tạo code.
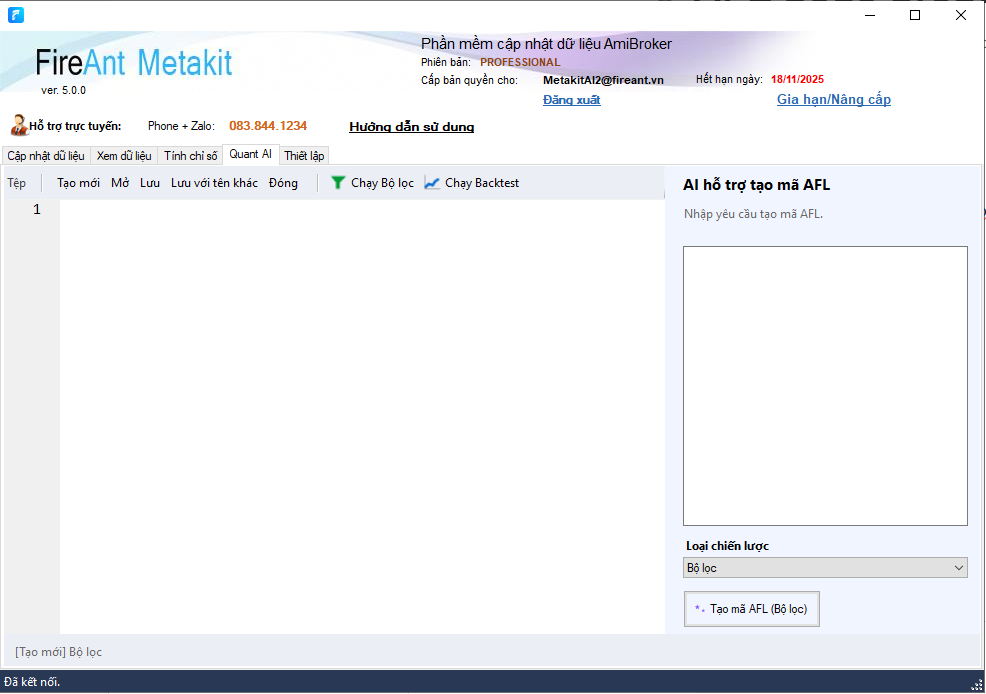
Giao diện tạo code AFL
Bước 2. Nhập yêu cầu tạo code
Hộp text bên phải là nơi bạn đưa yêu cầu tạo code. Yêu cầu có thể viết bằng tiếng Việt và thể hiện mục đích tạo code của bạn. Ví dụ bạn có thể viết:
Tạo bộ lọc cho các mã có RSI cắt lên đường trung bình (10) của chính nó trong vùng quá bán, hoặc cắt xuống đường trung bình (10) của chính nó trong vùng quá mua, với khối lượng tăng tối thiểu 15% so với trung bình 4 nến, tăng so với khối lượng nến trước, và tối thiểu bằng 100000.
Bước 3. Chọn loại chiến lược và tạo mã AFL
Trong Dropbox Loại chiến lược bên dưới, bạn hãy chọn mục đích tạo code của mình, sau đó bấm nút Tạo mã AFL. Đợi một lát code sẽ được sinh ra và hiển thị trong hộp text bên trái.
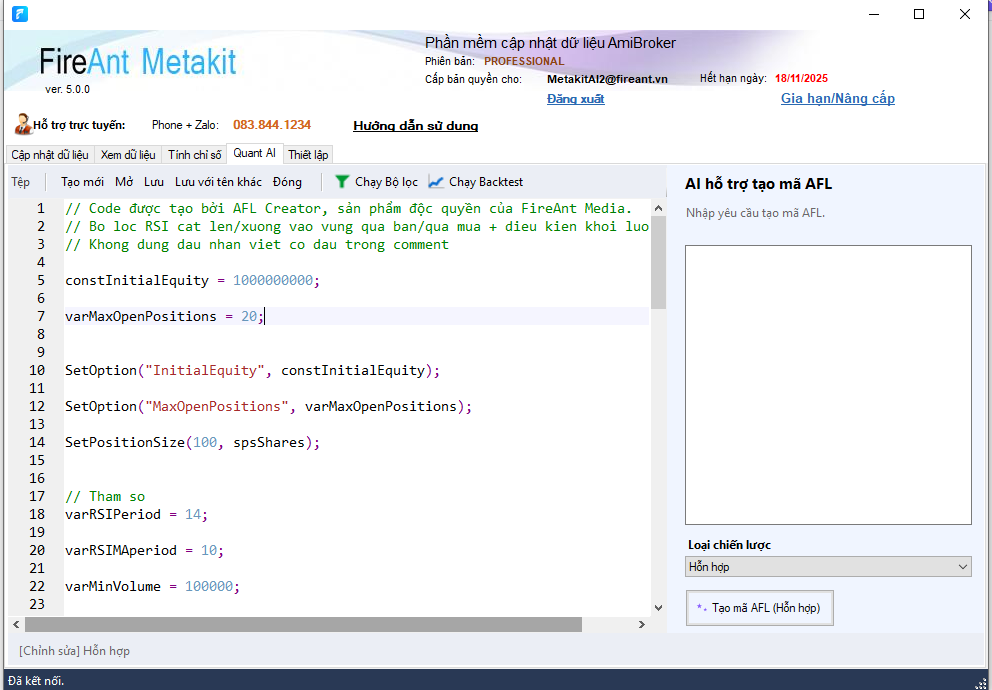
Tạo code AFL
Bước 4. Kiểm tra, lưu và chạy code
Sau khi tạo xong code AFL bạn có thể:
- Tiếp tục bổ sung các yêu cầu mới. Trong ví dụ trên, chẳng hạn bạn có thể đưa yêu cầu:
Thêm điều kiện giá tăng vượt giá cao nhất 20 nến.
- Lưu vào file để tái sử dụng
- Tạo code mới
- Trường hợp code sinh ra là bộ lọc, có thể gửi vào AmiBroker để chạy bộ lọc bằng cách bấm nút Chạy bộ lọc.
- Trường hợp code sinh ra cho mục đích backtest, có thể gửi vào AmiBroker để chạy backtest bằng cách bấm nút Chạy backtest.
- Trường hợp code sinh là code hỗn hợp, sử dụng cho nhiều mục đích thì bạn có thể chọn chạy bộ lọc hoặc chạy backtest đều được.
Lưu ý là bạn cần thiết lập một số thông số trước khi thực hiện lọc hoặc backtest. Mở AmiBroker, chọn menu Analysis, chọn New Analysis hoặc Old Analysis, chọn Define Filter, chọn Group là Giá cổ phiếu, bạn cũng có thể chọn thêm Market, ví dụ là HSX, để hạn chế bớt số mã lọc. Tiếp tục chọn các thông số khác như thời gian chạy analysis, ví dụ chọn từ ngày đến ngày, vào setting chọn chu kỳ daily, weekly, ... hoặc nếu dữ liệu đang dùng là intraday (phút hoặc ticks) bạn có thể chọn chu kỳ là phút, 15 phút, giờ, ...
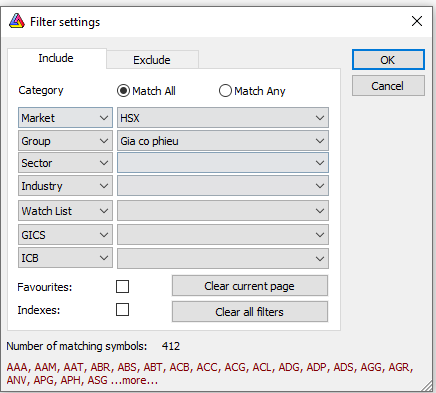
Chọn danh sách mã chứng khoán cho bộ lọc
Bạn có thể sử dụng một số từ khóa như MCDX, "Cung cầu", "Nước ngoài", "Magic trend" để gợi ý cho Metakit lấy về code có trong thư viện. Các thư viện sẽ được xây dựng tiếp theo nhu cầu của cộng đồng.
Ngoài việc tạo code mới, bạn cũng có thể nạp các file cũ vào để nâng cấp hoặc sửa code bị lỗi.
Introducing Quant AI
Quant AI in Metakit helps you turn analysis ideas into AFL code faster by describing your request in natural language. It is useful when you want to create code for screening, backtesting, indicators, or multi-purpose code for several scenarios.
The current version supports four AFL code types:
- Screeners
- Backtest code
- Indicators
- Multi-purpose code that can be used for screening, backtesting, and indicators
To use this feature, you must be a Professional member or higher.
4-step workflow
Step 1. Open Quant AI in Metakit
In Metakit, click Quant AI to open the code generation interface.
AFL code generation interface
Step 2. Enter your code request
The text box on the right is where you enter your request. You can write in Vietnamese and describe the goal of the code. For example:
Create a screener for symbols where RSI crosses above its own moving average (10) from oversold territory, or crosses below its own moving average (10) from overbought territory, with volume increasing at least 15% versus the 4-bar average, higher than the previous bar volume, and at least 100000.
Step 3. Choose the strategy type and generate AFL
In the Strategy type drop-down below, choose your goal, then click Generate AFL. Wait a moment and the code will appear in the left text box.
Generate AFL code
Step 4. Review, save, and run the code
After the AFL code is generated, you can:
- Add more requirements. For example, you could request:
Add a condition for price to break above the 20-bar high.
- Save it to a file for reuse
- Generate new code
- If the generated code is a screener, send it to AmiBroker and run it by clicking Run screener
- If the generated code is for backtesting, send it to AmiBroker and run it by clicking Run backtest
- If the generated code is hybrid, you can choose either screening or backtesting
Note: you need to set a few parameters before screening or backtesting. In AmiBroker, open the Analysis menu, choose New Analysis or Old Analysis, select Define Filter, set Group to Gia co phieu, and optionally choose a Market such as HSX to narrow the universe. Then choose other settings such as analysis date range; for example, set daily, weekly, etc. in settings. If your data is intraday (minutes or ticks), you can choose minute, 15-minute, hourly, and so on.
Choose the stock universe for screening
You can use keywords such as MCDX, "Cung cầu", "Nước ngoài", or "Magic trend" to help Metakit retrieve code from the library. The libraries will continue to expand based on community demand.
In addition to generating new code, you can also load old files to upgrade them or fix broken code.
Quant AI 소개
Metakit의 Quant AI는 자연어로 요청을 설명해 분석 아이디어를 더 빠르게 AFL 코드로 바꿔줍니다. 종목 필터, 백테스트, 지표 또는 여러 용도에 모두 쓸 수 있는 다목적 코드를 만들고 싶을 때 적합합니다.
현재 버전은 네 가지 AFL 코드 유형을 지원합니다.
- 필터
- 백테스트 코드
- 지표
- 필터, 백테스트, 지표로 모두 사용할 수 있는 다목적 코드
이 기능을 사용하려면 Professional 회원 이상이어야 합니다.
4단계 사용법
1단계. Metakit에서 Quant AI 열기
Metakit에서 Quant AI 버튼을 눌러 코드 생성 화면으로 들어갑니다.
AFL 코드 생성 화면
2단계. 코드 요청 입력
오른쪽 텍스트 상자에 코드 요청을 입력합니다. 한국어로 작성해도 되지만, 여기서는 원하는 코드의 목적을 분명히 설명하는 것이 중요합니다. 예:
RSI가 과매도 구간에서 자기 이동평균(10)을 상향 돌파하거나, 과매수 구간에서 자기 이동평균(10)을 하향 돌파하는 종목을 필터링하되, 거래량은 4봉 평균 대비 최소 15% 증가하고, 이전 봉 거래량보다 많으며, 최소 100000 이상이어야 한다.
3단계. 전략 유형 선택 후 AFL 생성
아래의 전략 유형 드롭다운에서 목적에 맞는 항목을 선택한 뒤 AFL 생성 버튼을 누르세요. 잠시 후 코드가 왼쪽 텍스트 상자에 표시됩니다.
AFL 코드 생성
4단계. 검토, 저장, 실행
AFL 코드가 생성된 뒤에는 다음을 할 수 있습니다.
- 요구사항을 더 추가할 수 있습니다. 예를 들어:
20봉 고가를 상향 돌파하는 조건을 추가해 주세요.
- 파일로 저장해 재사용
- 새 코드 생성
- 생성된 코드가 필터라면 AmiBroker로 보내 필터 실행
- 백테스트용 코드라면 AmiBroker로 보내 백테스트 실행
- 혼합형 코드라면 필터 또는 백테스트 중 원하는 방식을 선택
참고: 필터링이나 백테스트 전에 몇 가지 설정이 필요합니다. AmiBroker에서 Analysis 메뉴를 열고 New Analysis 또는 Old Analysis를 선택한 뒤 Define Filter에서 Group을 Gia co phieu로 지정하세요. 필요하면 HSX 같은 Market도 선택해 범위를 좁힐 수 있습니다. 그다음 분석 기간 등의 설정을 하고, 일봉/주봉 등 원하는 주기를 선택합니다. 데이터가 Intraday(분 또는 틱)라면 분봉, 15분봉, 시간봉 등을 선택할 수 있습니다.
필터링할 종목군 선택
MCDX, "Cung cầu", "Nước ngoài", "Magic trend" 같은 키워드를 사용하면 Metakit이 라이브러리에서 적절한 코드를 찾는 데 도움이 됩니다. 라이브러리는 커뮤니티 수요에 따라 계속 확장됩니다.
새 코드를 생성하는 것 외에도 기존 파일을 불러와 업그레이드하거나 오류를 수정할 수 있습니다.
Quant AI 介绍
Metakit 中的 Quant AI 可以让您通过自然语言描述需求,更快地把分析思路转换为 AFL 代码。当您想创建筛选器、回测代码、指标,或可用于多种场景的通用代码时,它非常适合。
当前版本支持四种 AFL 代码类型:
- 筛选器
- 回测代码
- 指标
- 可同时用于筛选、回测和指标的多用途代码
要使用此功能,您必须是 专业会员或以上。
4 步使用流程
第 1 步:在 Metakit 中打开 Quant AI
在 Metakit 中点击 Quant AI,进入代码生成界面。
AFL 代码生成界面
第 2 步:输入代码需求
右侧文本框用于输入您的需求。您可以用越南语描述,也可以清楚表达想要生成代码的目标。例如:
创建一个筛选器:筛选 RSI 在超卖区上穿自身均线(10)的股票,或在超买区下穿自身均线(10)的股票,同时成交量相较 4 根K线平均值至少增加 15%,并高于上一根K线成交量,且至少达到 100000。
第 3 步:选择策略类型并生成 AFL
在下方的 策略类型 下拉框中选择您的目标,然后点击 生成 AFL。稍等片刻,代码就会显示在左侧文本框中。
生成 AFL 代码
第 4 步:检查、保存并运行代码
AFL 代码生成后,您可以:
- 继续补充新的要求。例如,您可以提出:
增加价格突破 20 根K线最高价的条件。
- 保存到文件以便复用
- 生成新代码
- 如果生成的是筛选器,可以发送到 AmiBroker 并点击 运行筛选器
- 如果生成的是回测代码,可以发送到 AmiBroker 并点击 运行回测
- 如果生成的是混合型代码,可以选择运行筛选或回测
注意:在筛选或回测之前,您需要先设置一些参数。在 AmiBroker 中打开 Analysis 菜单,选择 New Analysis 或 Old Analysis,然后在 Define Filter 中将 Group 设为 Gia co phieu,也可以选择像 HSX 这样的 Market 来缩小范围。接着设置分析时间范围,例如日线、周线等。如果您使用的是 Intraday 数据(分钟或 tick),则可以选择分钟、15 分钟、小时等周期。
选择用于筛选的股票池
您可以使用 MCDX、"Cung cầu"、"Nước ngoài"、"Magic trend" 等关键词,帮助 Metakit 从库中获取代码。相关库会根据社区需求持续扩充。
除了生成新代码,您还可以加载旧文件以升级它们或修复错误代码。